10月5日(周一),Ozon仓库险的计费公式正式切换。
先做个口径升级:此前流传的多是"平均涨约2.5倍"的媒体口径——这次把账拆细了说:名义费率涨7.3倍,但多数卖家的实际涨幅在3-4.5倍,品类之间2.2-7倍不等。
你的具体倍数,取决于一个你可能从没听说过的东西:赔付系数。这篇教你自己算。
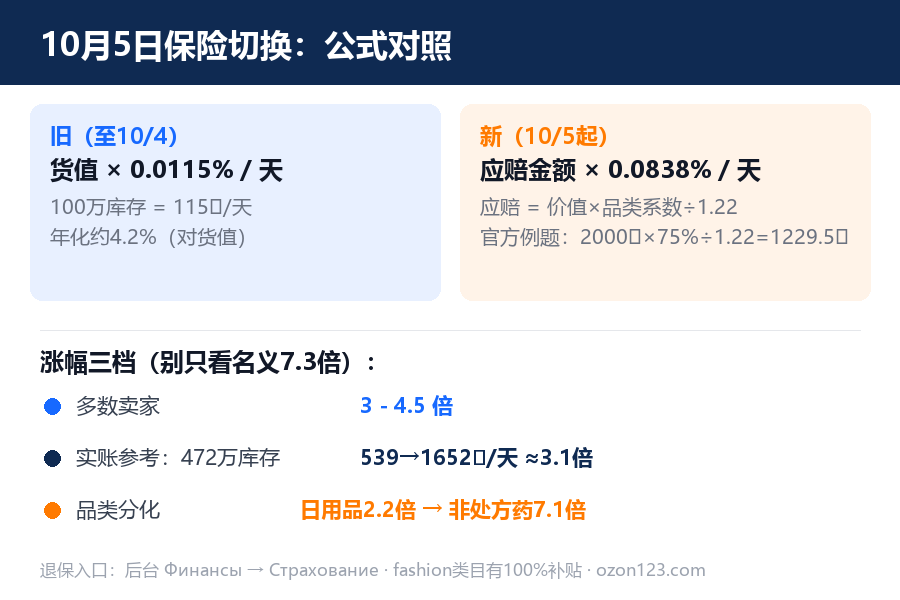
旧公式(到10月4日):保费 = 库存货值 × 0.0115% / 天。简单粗暴,100万卢布库存一天115卢布。
新公式(10月5日起):保费 = 应赔金额 × 0.0838% / 天。
应赔金额怎么来的?= 商品价值 × 品类赔付系数 ÷ 1.22(剔除22%增值税)。官方例题:商品2000卢布、品类赔付系数75%,应赔 = 2000 × 75% ÷ 1.22 = 1229.5卢布——保费就按这个数乘费率。
看懂了吗?费率涨了7.3倍,但计费基数缩水了(乘了个小于1的系数还除以1.22)——一涨一缩,才是你的真实涨幅。
第一笔:名义账。 0.0115%→0.0838%,×7.3。这是媒体标题的数字,不是你的账单。
第二笔:多数人的账。 市场机构的测算:多数卖家实际涨3-4.5倍。实账参考:一位472万卢布库存的卖家,日保费从539卢布涨到1652卢布,约3.1倍。
第三笔:你的账。 打开后台查你的品类赔付系数,套公式算——给你一个完整算例:100万卢布库存、赔付系数75%:应赔 = 100万 × 75% ÷ 1.22 ≈ 61.5万卢布;新日保费 = 61.5万 × 0.0838% ≈ 515卢布(旧:115卢布,涨4.5倍);年化算下来约18.8万卢布(旧的4.2万)。品类之间差距巨大(T-Ж口径):
| | 保费涨幅 | 注意 |
|—|———|——|
| 日用品(>300₽) | 2.2倍 | 涨幅最温和 |
| 电动四轮车 | 6.5倍 | 重灾区 |
| 非处方药 | 7.1倍 | 重灾区 |
特别提醒一个高频误读:2.2/6.5/7.1是"保费涨幅倍数",不是赔付系数。 真正的赔付系数是62%、70%、75%这样的百分比——它决定你出险时拿回多少。两个数长得像,差之千里。
*(Ozon保险补贴报道配图,来源:РИА Новости)
涨价的同一天,Ozon给服装、鞋、部分配饰卖家发了个对冲礼包:10月5日到12月31日,fashion类目保费100%返还(按保单逐日计)。
但注意三个条件,缺一个都拿不到:①商品属于fashion类目;②出险时保单处于有效状态;③后台已设置申报价值,且比系统算的应赔金额至少低5%(9月28日起在"Цены и акции → Цены на товары"里设置)。首笔返还10月的保费,11月15日前发放。
做服装鞋类的,这一条直接决定你该不该退保——答案是:别退,先把申报价值设对。
这是新公式制造的真正决策变量,也是很多文章没讲透的:
新规则下,保费按申报价值算(不设申报价值,系统按近7天→30天销售均价兜底——兜底价未必贴合你的真实成本),赔付上限也按申报价值算。于是变成一道两难题:
合理姿势不是往低了压,是往准了填:让申报价值贴近真实货值。fashion卖家还要守住那条"比应赔低至少5%"的补贴线。
一句总原则:先把数字算出来,再做关或留的决定。
1. 第一步:后台查品类赔付系数,套新公式算自己的实际倍数
2. 第二步:fashion类目 → 别退,设好申报价值等返还
3. 第三步:非fashion——高货值、赔付系数高的品类(如部分3C),留险的性价比还在
4. 第四步:低系数、低货值、周转快的品类,涨幅也低(赔付系数低于36.7%的品类,涨幅不到2.5倍),关险省的钱有限但真实——关之前想清楚:断保状态下出险,一分不赔(有真实案例:一位卖家的萨马拉仓断保后遇袭,该仓损失分文未赔)
5. 关险入口:后台 Финансы → Страхование → Отключить,需要手写输入放弃声明(复制粘贴不行)
一个平衡句送给低系数品类的卖家:赔付系数低于36.7%的品类,实际涨幅不到2.5倍;再叠加低货值高周转,保险成本占比仍然可控——不是人人都在"暴涨7倍"里,先算自己的数再焦虑。
两盆冷水最后泼一下:一是保险公司获得了只需提前5个日历天通知就能单方改价的权利——0.0838%不是终点,是起点;二是这个保险覆盖的是FBO在俄仓库存——具体范围以官方保单条款为准,跨境直邮realFBS本来就没有这个险。还有一个反直觉提醒:保费是每天自动扣的,很多卖家从没注意过这笔钱在走——切换前后各截一张后台费率页,留住对账依据。
算完自己实际涨幅的,敢晒倍数的评论区见——看看哪个品类最惨。